A maioria dos orçamentos não dá errado porque a conta é difícil. Eles dão errado na segunda semana, quando alguns comprovantes ficam sem anotar e a planilha deixa de bater com a vida real. Este guia mostra como montar um orçamento que você ainda vai estar usando em março: poucas categorias, uma conferida semanal de cinco minutos e um fechamento rápido no fim de cada mês.
Você só precisa de uma planilha grátis ou de um planner para imprimir e uma caneta, seja para o seu orçamento, o do casal ou o da família toda.
O que você vai precisar
- Um modelo das nossas planilhas de orçamento (uma planilha, um modelo para imprimir ou um de cada)
- Os extratos do banco e do cartão do mês passado, ou o app do banco
- Seus holerites, ou os valores que realmente caíram na sua conta
- Cerca de uma hora no dia 1, depois 5 minutos por semana e 20 minutos no fim do mês
1. Escolha planilha, papel ou os dois
A planilha combina com você se você paga quase tudo no cartão, gosta de totais que se somam sozinhos e quer gráficos sem ter que desenhar. A Planilha de orçamento mensal — Moderna tem uma aba Budget para o plano e uma aba Transactions para cada compra. Você escolhe a categoria numa lista suspensa e as colunas de gasto, restante e % usado se atualizam sozinhas. A coluna Status mostra “Close” (perto) quando uma categoria chega a 90% e “Over” (estourou) quando você passa do plano.
O papel combina com você se você pensa melhor com caneta, quer o orçamento na porta da geladeira ou percebe que anotar cada compra faz você pensar duas vezes antes da próxima. O Planejador de orçamento mensal tem três páginas: um plano do mês (renda, contas fixas, gastos do dia a dia, poupança e dívidas, e um quadro de saldo final), um registro de gastos e um controle de contas 2027 com uma coluna para cada mês.
Usar os dois também funciona: deixe o registro impresso na cozinha e passe os totais para a planilha no domingo.
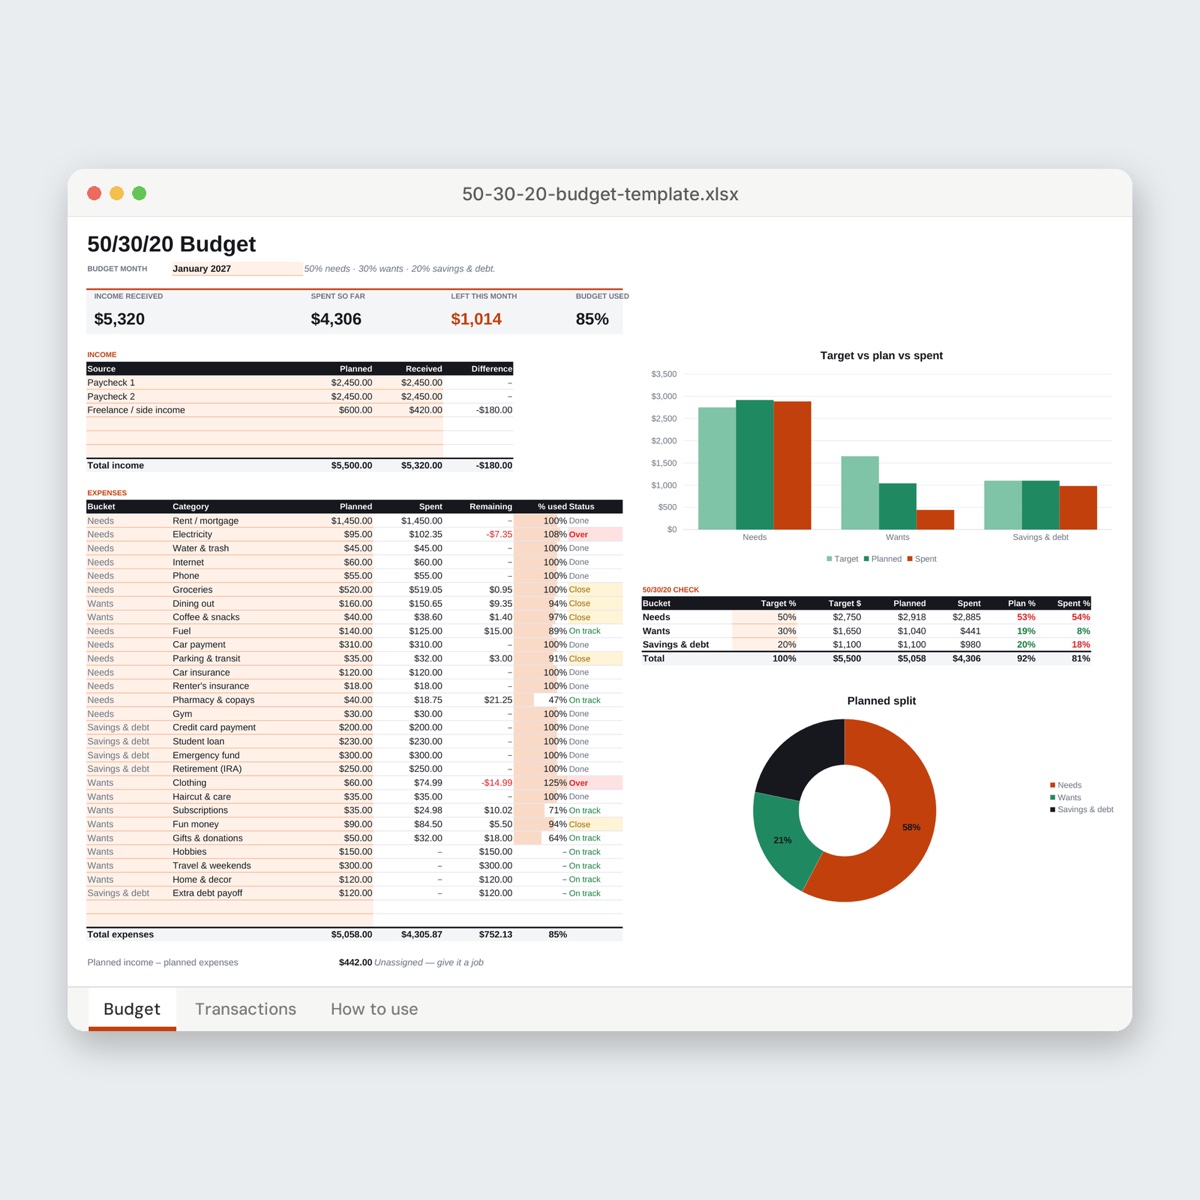
Prefere seguir um método? A Planilha de orçamento base zero distribui a renda até “Left to assign” (a distribuir) chegar a zero. A Planilha de orçamento 50/30/20 divide o salário líquido em necessidades, desejos e poupança e dívidas. Casais que dividem as despesas podem usar o Orçamento doméstico familiar, que calcula “quem deve a quem” pela renda ou meio a meio.
2. Descubra sua renda mensal real
Use o salário líquido, o que realmente cai na sua conta, e não o bruto. Se você recebe duas vezes por mês, some os dois pagamentos. Se a renda muda de um mês para outro, monte o orçamento com o menor mês dos últimos seis e trate o que entrar acima disso como um extra, que você decide quando chegar.
3. Defina suas categorias
Comece com três grupos e no máximo 15 a 20 categorias no total, senão você vai passar as noites decidindo se a pasta de dente é “Casa” ou “Cuidados pessoais”.
- Contas fixas: o mesmo valor (ou quase) todo mês. Aluguel, luz e água, internet, celular, seguros, parcelas de empréstimo.
- Gastos do dia a dia: mercado, comer fora, combustível e transporte, itens para casa, cuidados pessoais, dinheiro livre, presentes.
- Poupança e gastos não mensais: uma reserva de emergência e um dinheiro separado para o que não acontece todo mês, como manutenção do carro, aniversários, assinaturas anuais e festas de fim de ano.
É nesse terceiro grupo que a maioria dos orçamentos quebra. Uma conta anual de R$ 480, como a revisão do carro ou uma anuidade, na verdade são R$ 40 por mês. Se você não separa esses R$ 40, a conta chega como “surpresa”, mesmo você sabendo que ela viria. O Controle de reservas financeiras traz seis trackers de poupança com 30 moedas cada um para colorir, além de uma página de registro para depósitos e retiradas.
4. Dê uma função a cada real: um exemplo prático
Veja um mês realista para uma pessoa com salário líquido de R$ 3.800 (dois pagamentos de R$ 1.900).
| Grupo | Categorias | Planejado |
|---|---|---|
| Contas fixas | Aluguel 1.350 · Luz 85 · Internet 60 · Celular 45 · Seguro do carro 110 · Financiamento estudantil 220 | R$ 1.870 |
| Dia a dia | Mercado 520 · Comer fora 160 · Combustível 140 · Casa 60 · Cuidados pessoais 60 · Assinaturas 35 · Dinheiro livre 120 · Presentes 50 | R$ 1.145 |
| Folga | Diversos | R$ 85 |
| Gastos não mensais | Manutenção do carro 80 · Aniversários e festas 70 · Anuidades 50 | R$ 200 |
| Poupança | Reserva de emergência | R$ 500 |
| Total | R$ 3.800 |
Renda menos o plano dá exatamente zero. Isso não quer dizer gastar tudo; quer dizer que cada real, inclusive a poupança, tem um destino antes de o mês começar. A pequena linha “Diversos” é de propósito: a multa de estacionamento e a taxa da escola que você esqueceu precisam cair em algum lugar.
5. Dia 1: monte tudo (cerca de uma hora)
- Abra os extratos do mês passado e coloque cada lançamento em uma categoria. É o seu choque de realidade. Se você planejou R$ 300 de mercado, mas no mês passado gastou R$ 540, coloque R$ 520, não R$ 300.
- Preencha o plano. Na planilha, digite por cima dos valores de exemplo nas células coloridas. O resto são fórmulas, então não mexa nelas. No papel, escreva as contas fixas com as datas de vencimento.
- Escreva as contas recorrentes uma vez só. Se você imprime todo mês, abra o planner em branco no Editar PDF, digite aluguel, internet e celular na tabela de contas fixas e salve essa versão. Depois é só preencher os valores que mudam.
- Defina o mês. Na planilha Moderna, digite qualquer data do mês na célula do topo. Compras com data fora desse mês ficam vermelhas na aba Transactions, então um comprovante de janeiro perdido em fevereiro aparece na hora.
6. A primeira semana e a conferida semanal
Anote as compras na hora ou, no mínimo, toda noite. Pagamentos no cartão ficam no app do banco, mas dinheiro vivo e pequenas transferências somem da memória em poucos dias.
Depois escolha um horário fixo na semana, como domingo depois do jantar, para três perguntas:
- Anotei todas as compras desta semana?
- Qual categoria está à frente do calendário?
- Vence alguma conta antes da próxima conferida?
“À frente do calendário” é a parte útil. No dia 15 você está na metade do mês. Se o mercado está em R$ 310 de R$ 520, a Calculadora de porcentagem mostra que você usou 59,6%: um pouco rápido, mas tudo bem. Se no dia 15 já está em 80%, planeje refeições mais baratas para as próximas duas semanas agora, em vez de levar um susto no dia 28.
Os comprovantes estão se acumulando? O HEIC para PDF transforma as fotos de comprovantes do iPhone em um PDF por mês, e o Imagem para texto (OCR) lê o texto de um print do comprovante para você copiar os valores. Sem enviar arquivos.
7. O fechamento do mês (20 minutos)
No fim do mês, compare o planejado com o real em cada categoria. De volta ao exemplo:
- Mercado R$ 575 (R$ 55 acima) e comer fora R$ 210 (R$ 50 acima): R$ 105 acima no total
- Combustível R$ 118 (sobraram R$ 22) e casa R$ 41 (sobraram R$ 19): R$ 41 abaixo
- Diversos: R$ 60 usados, R$ 25 sobrando
Passar esses R$ 41 e R$ 25 cobre R$ 66 dos R$ 105. Os outros R$ 39 saem do dinheiro livre do mês seguinte, e a transferência para a reserva de emergência fica intacta. Depois, ajuste o plano do mês seguinte à realidade: mercado sobe para R$ 560 e combustível desce para R$ 120. Um orçamento que você ajusta todo mês está cumprindo o seu papel.
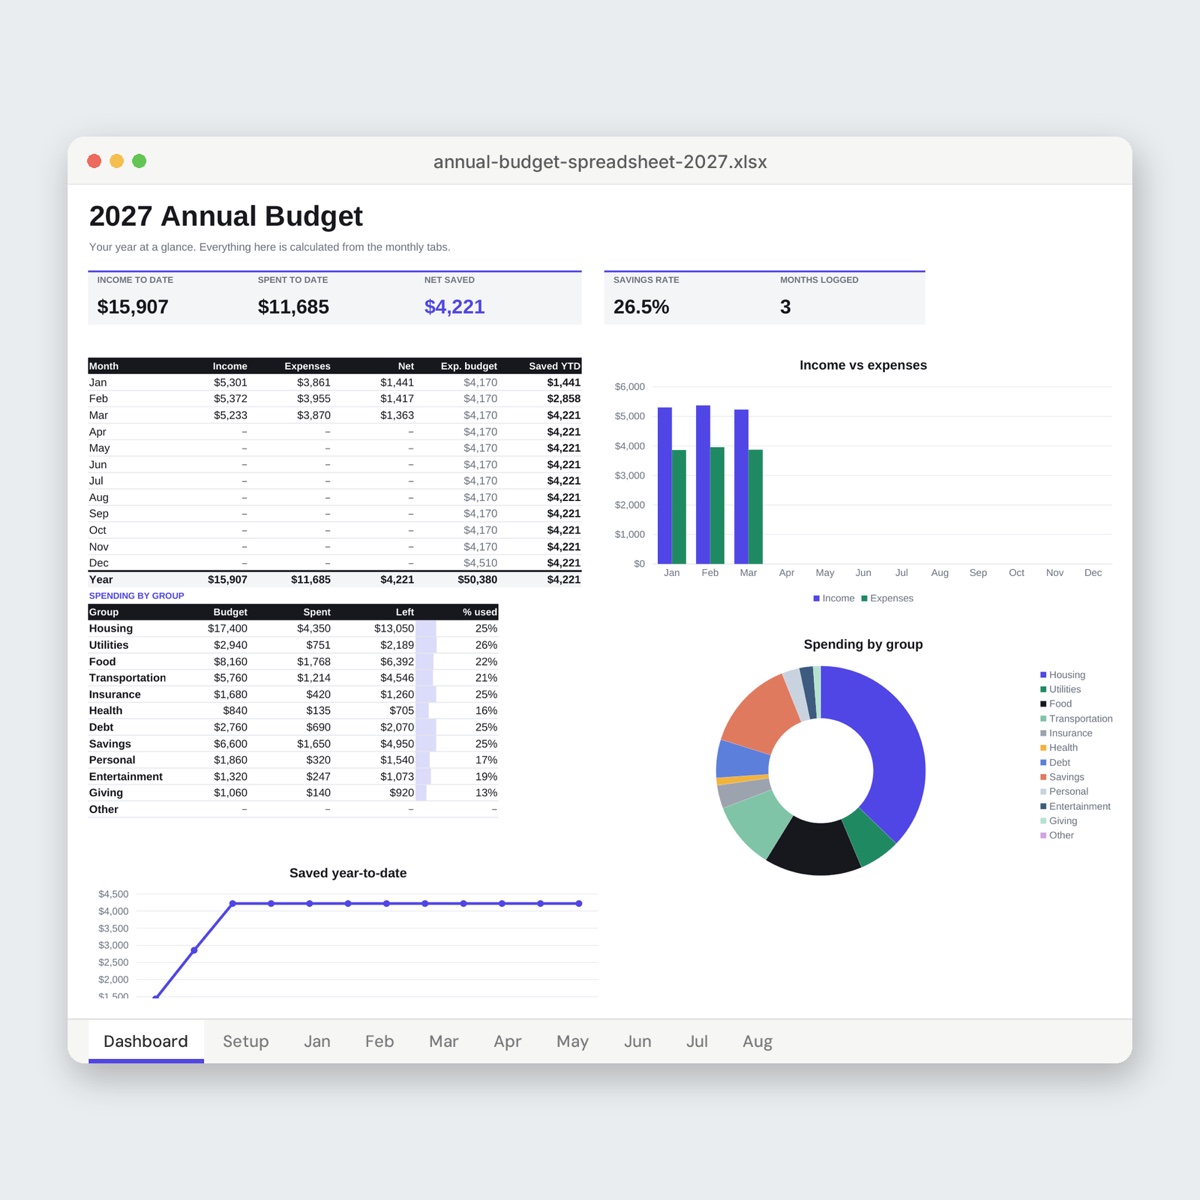
Para começar o mês novo na planilha, salve uma cópia do arquivo, troque o mês e apague as linhas da aba Transactions e a coluna “Received” (recebido). No papel, comece um planner novo e preencha, no controle de contas, a coluna do mês que acabou de terminar. Se quiser o ano todo em um arquivo só, a Planilha de controle de gastos 2027 monta um resumo por categoria e por mês a partir de uma única lista.
8. Dicas de impressão
- Carta ou A4. O ZIP do planner traz os dois: Carta (8,5 × 11 pol.) para os EUA e o Canadá, A4 (210 × 297 mm) para o Brasil e a maioria dos outros países. Imprima o que combina com o seu papel.
- Escala 100%. Escolha “Tamanho real” ou 100% na janela de impressão. “Ajustar à página” encolhe os quadros, e as colunas de valores ficam apertadas rapidinho.
- Economize tinta. Passe o PDF pelo PDF em escala de cinza antes de imprimir as folhas de um ano inteiro.
- Monte um pacote só. Junte o planner e o controle de reservas com o Juntar PDF, imprima alguns meses por vez e guarde numa pasta com os comprovantes.
Para saber mais sobre editar e juntar modelos para imprimir, veja Como personalizar modelos para imprimir.
Erros comuns
- Fazer o orçamento com o salário bruto em vez do que realmente cai na conta
- Categorias demais, como linhas separadas para café, lanche e almoço, o que transforma anotar numa obrigação chata
- Nenhuma linha para gastos não mensais, e toda conta anual vira emergência
- Pular a conferida semanal e tentar reconstruir o mês de cabeça no dia 30
- Encarar uma categoria estourada como fracasso em vez de remanejar o dinheiro e ajustar o mês seguinte
- Imprimir com “Ajustar à página” e acabar com quadros pequenos demais para escrever
FAQ
É melhor usar planilha ou orçamento para imprimir?
Use aquele que você vai realmente abrir toda semana. A planilha soma e faz gráficos para você; o papel deixa cada compra à vista. Muita gente usa o registro impresso durante a semana e a planilha para os totais do mês.
As planilhas funcionam sem o Excel?
Sim. São arquivos .xlsx padrão, com fórmulas e sem macros, então abrem na maioria dos apps de planilha, inclusive os gratuitos. Para trocar a moeda, selecione as células de valores e mude o formato de número; as fórmulas continuam funcionando.
E se a minha renda muda todo mês?
Monte o plano com o seu menor mês típico. Quando vier um mês melhor, decida para onde vai o extra, como a reserva de emergência ou uma linha de gastos não mensais, antes de gastar qualquer parte.
Os dados do meu orçamento são enviados para algum lugar?
Os modelos são arquivos que você baixa e guarda no seu próprio aparelho. As ferramentas de PDF e imagem citadas aqui funcionam no seu navegador, então seus comprovantes e extratos nunca saem do seu computador.