Die meisten Haushaltsbücher scheitern nicht an der Rechnerei. Sie scheitern in der zweiten Woche, wenn ein paar Kassenbons nicht eingetragen werden und die Tabelle nicht mehr zum echten Leben passt. In dieser Anleitung geht es um ein Budget, das Sie im März immer noch nutzen: wenige Kategorien, ein wöchentlicher Check von fünf Minuten und ein kurzer Rückblick am Monatsende.
Sie brauchen nur eine kostenlose Tabelle oder einen Planer zum Ausdrucken und einen Stift, ganz gleich, ob Sie allein, zu zweit oder für die ganze Familie planen.
Das brauchen Sie
- Eine Vorlage aus unseren Budgetvorlagen (eine Tabelle, eine Vorlage zum Ausdrucken oder beides)
- Die Konto- und Kartenauszüge des letzten Monats oder Ihre Banking-App
- Ihre Gehaltsabrechnungen oder die Beträge, die tatsächlich auf Ihrem Konto eingegangen sind
- Etwa eine Stunde am ersten Tag, danach 5 Minuten pro Woche und 20 Minuten am Monatsende
1. Tabelle, Papier oder beides
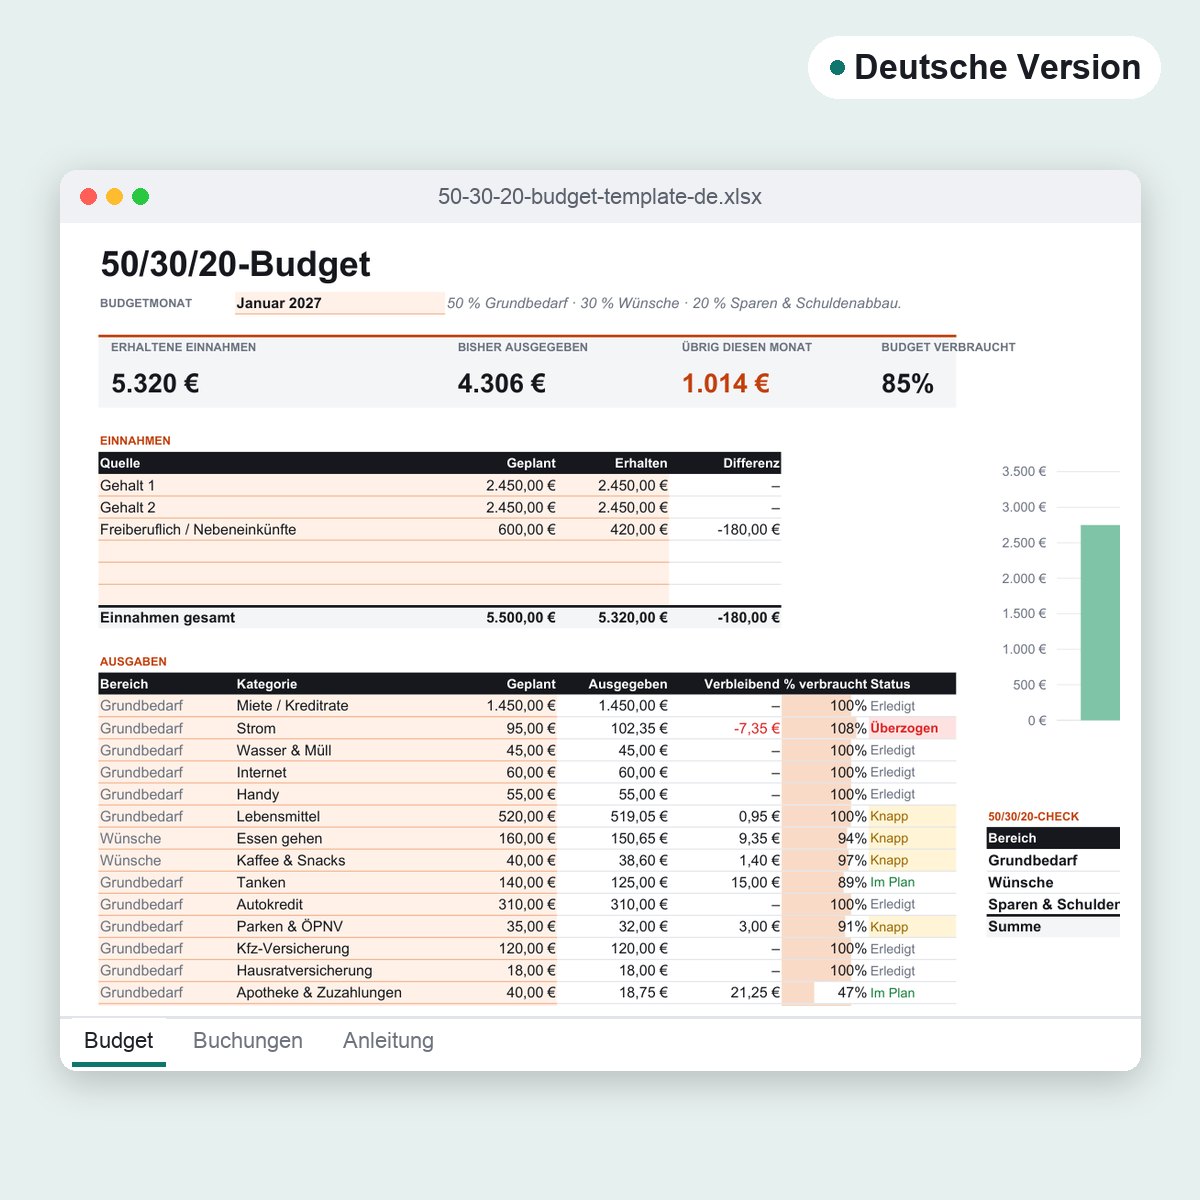
Eine Tabelle passt zu Ihnen, wenn Sie meist mit Karte zahlen, Summen mögen, die sich selbst addieren, und Diagramme sehen möchten, ohne sie zu zeichnen. Die Haushaltsbuch-Excel-Vorlage (Monatsbudget) hat ein Blatt „Budget“ für Ihren Plan und ein Blatt „Buchungen“ für jeden Einkauf. Sie wählen die Kategorie aus einer Liste, und die Spalten „Ausgegeben“, „Verbleibend“ und „% verbraucht“ aktualisieren sich selbst. Die Spalte „Status“ zeigt „Knapp“, sobald eine Kategorie zu 90 % verbraucht ist, und „Überzogen“, wenn Sie über dem Plan liegen.
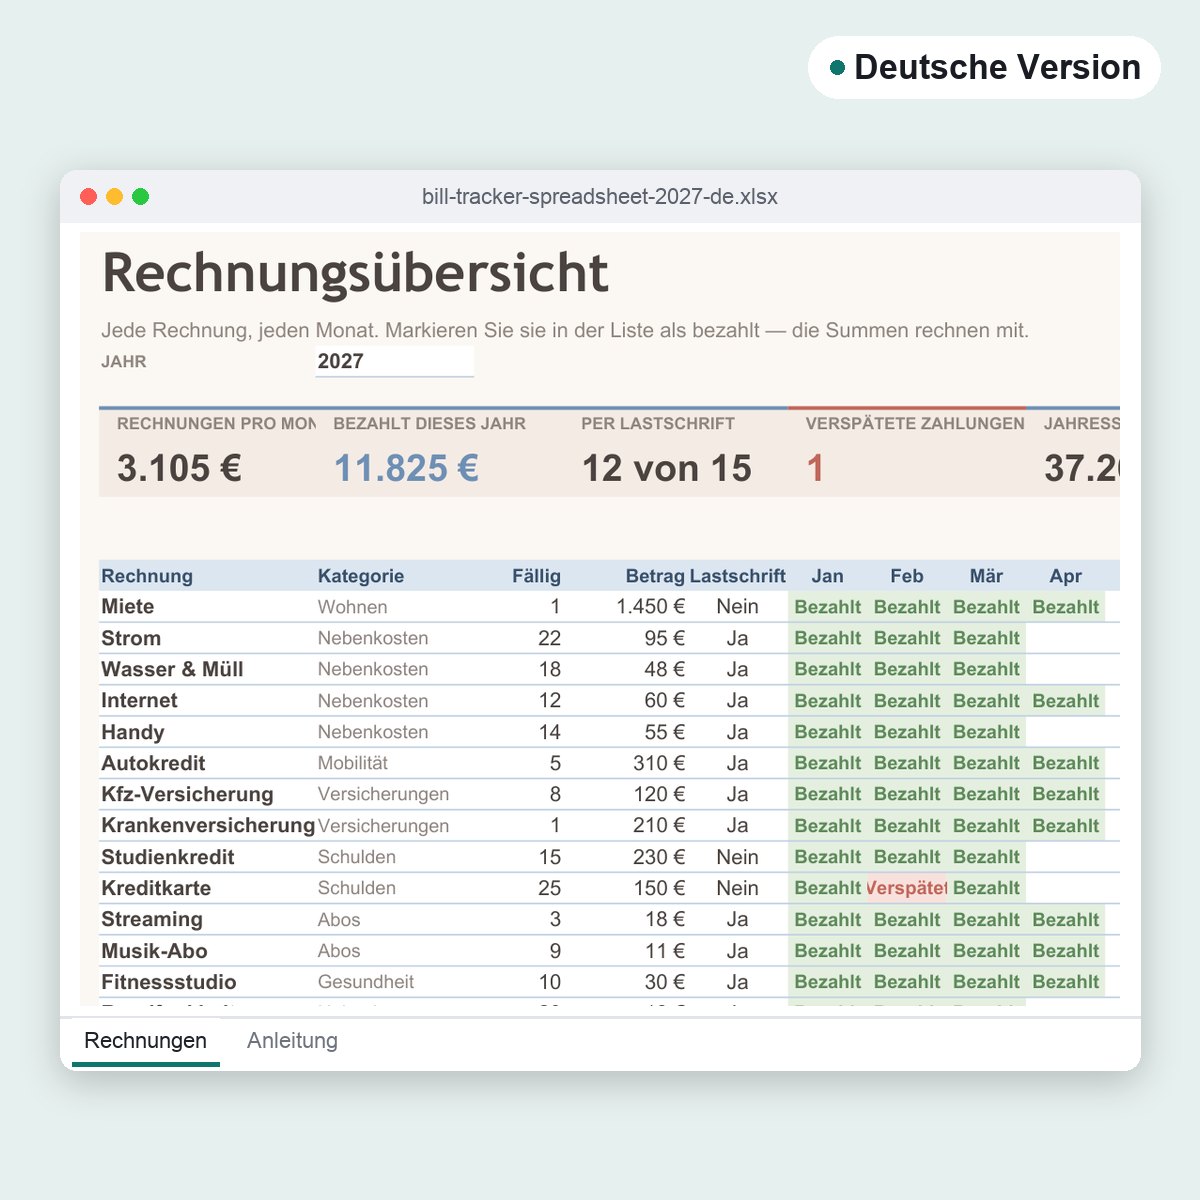
Papier passt zu Ihnen, wenn Sie mit dem Stift besser denken, das Budget an den Kühlschrank hängen möchten oder merken, dass Sie nach jedem Eintrag vor dem nächsten Kauf kurz innehalten. Das Haushaltsbuch zum Ausdrucken hat drei Seiten: einen Monatsplan (Einnahmen, Fixkosten, Alltagsausgaben, Sparen & Schulden und ein Feld für die Monatsbilanz), eine Ausgabenliste und eine Fixkosten-Übersicht für 2027 mit einer Spalte für jeden Monat.
Beides geht auch: Legen Sie die ausgedruckte Ausgabenliste in die Küche und übertragen Sie sonntags die Summen in die Tabelle.
Lieber eine feste Methode? Die Vorlage für ein nullbasiertes Budget verteilt das Einkommen, bis „Noch zu verteilen“ 0 € zeigt. Die 50/30/20-Budgetvorlage teilt das Nettoeinkommen in Fixkosten, Freizeit sowie Sparen & Schulden auf. Paare mit gemeinsamen Ausgaben können das Haushaltsbuch für Familien nutzen, das nach Einkommen oder 50/50 berechnet, wer wem wie viel schuldet.
2. Ihr echtes Monatseinkommen
Rechnen Sie mit dem Nettoeinkommen, also dem, was tatsächlich auf Ihrem Konto ankommt, nicht mit dem Bruttogehalt. Wenn Sie zweimal im Monat Geld bekommen, addieren Sie beide Beträge. Schwankt Ihr Einkommen, planen Sie mit dem schwächsten Monat der letzten sechs und behandeln alles darüber als Extra, über das Sie entscheiden, wenn es eingeht.
3. Kategorien festlegen
Beginnen Sie mit drei Gruppen und insgesamt höchstens 15 bis 20 Kategorien, sonst verbringen Sie Ihre Abende mit der Frage, ob Zahnpasta zu „Haushalt“ oder „Körperpflege“ gehört.
- Fixkosten: jeden Monat gleich oder fast gleich. Miete, Strom und Nebenkosten, Internet, Handy, Versicherungen, Kreditraten.
- Alltagsausgaben: Lebensmittel, Essen gehen, Tanken und Nahverkehr, Haushaltsartikel, Körperpflege, Taschengeld, Geschenke.
- Sparen & unregelmäßige Ausgaben: ein Notgroschen und zurückgelegtes Geld für Dinge, die nicht jeden Monat anfallen, etwa Autoreparaturen, Geburtstage, Jahresabos und Feiertage.
An dieser dritten Gruppe scheitern die meisten Budgets. Eine jährliche Rechnung von 480 €, etwa für die Autoinspektion oder eine Jahresmitgliedschaft, sind in Wahrheit 40 € im Monat. Legen Sie diese 40 € nicht zurück, kommt die Rechnung als „Überraschung“, obwohl Sie wussten, dass sie kommt. Die Spartöpfe zum Ausdrucken enthalten sechs Spar-Tracker mit je 30 Münzen zum Ausmalen und eine Kassenbuchseite für Ein- und Auszahlungen.
4. Jedem Euro eine Aufgabe geben: ein Rechenbeispiel
Ein realistischer Monat für eine Person mit 3.800 € netto (zwei Zahlungen à 1.900 €).
| Gruppe | Kategorien | Geplant |
|---|---|---|
| Fixkosten | Miete 1.350 · Strom 85 · Internet 60 · Handy 45 · Kfz-Versicherung 110 · Studienkredit 220 | 1.870 € |
| Alltag | Lebensmittel 520 · Essen gehen 160 · Tanken 140 · Haushalt 60 · Körperpflege 60 · Abos 35 · Taschengeld 120 · Geschenke 50 | 1.145 € |
| Puffer | Sonstiges | 85 € |
| Unregelmäßige Ausgaben | Autoreparaturen 80 · Geburtstage & Feiertage 70 · Jahresgebühren 50 | 200 € |
| Sparen | Notgroschen | 500 € |
| Summe | 3.800 € |
Einkommen minus Plan ergibt genau 0 €. Das heißt nicht, dass Sie alles ausgeben, sondern dass jeder Euro, auch der gesparte, schon vor Monatsbeginn einen Platz hat. Die kleine Zeile „Sonstiges“ ist Absicht: Der Strafzettel fürs Falschparken und das vergessene Geld für den Schulausflug müssen irgendwo landen.
5. Tag 1: einrichten (etwa eine Stunde)
- Öffnen Sie die Auszüge des letzten Monats und ordnen Sie jede Buchung einer Kategorie zu. Das ist Ihr Realitätscheck. Wenn Sie 300 € für Lebensmittel planen wollten, letzten Monat aber 540 € ausgegeben haben, planen Sie 520 €, nicht 300 €.
- Füllen Sie den Plan aus. Überschreiben Sie in der Tabelle die Beispielwerte in den farbigen Zellen. Alles andere sind Formeln, die Sie bitte nicht anfassen. Auf Papier tragen Sie Ihre Fixkosten mit Fälligkeitsdatum ein.
- Schreiben Sie wiederkehrende Rechnungen nur einmal. Wenn Sie jeden Monat drucken, öffnen Sie den leeren Planer in PDF bearbeiten, tippen Miete, Internet und Handy in die Fixkosten-Tabelle und speichern diese Version. Danach füllen Sie nur noch die Beträge aus, die sich ändern.
- Legen Sie den Monat fest. In der Excel-Vorlage geben Sie oben ein beliebiges Datum des Monats ein. Einkäufe mit einem Datum außerhalb dieses Monats werden im Blatt „Buchungen“ rot, sodass ein verirrter Januar-Bon im Februar sofort auffällt.
6. Die erste Woche und der wöchentliche Check
Tragen Sie Einkäufe sofort ein, spätestens jeden Abend. Kartenzahlungen finden Sie in der Banking-App wieder, Bargeld und kleine Überweisungen sind nach ein paar Tagen vergessen.
Wählen Sie dann einen festen Termin pro Woche, zum Beispiel Sonntag nach dem Abendessen, für drei Fragen:
- Ist jeder Einkauf dieser Woche eingetragen?
- Welche Kategorie ist dem Kalender voraus?
- Ist vor dem nächsten Check eine Rechnung fällig?
„Dem Kalender voraus“ ist der entscheidende Punkt. Am 15. ist der halbe Monat vorbei. Liegen die Lebensmittel bei 310 € von 520 €, zeigt Ihnen der Prozentrechner 59,6 % verbraucht: etwas schnell, aber in Ordnung. Sind es am 15. schon 80 %, planen Sie jetzt günstigere Mahlzeiten für die nächsten zwei Wochen, statt am 28. überrascht zu werden.
Die Kassenbons stapeln sich? HEIC in PDF umwandeln macht aus Ihren iPhone-Fotos von Belegen ein PDF pro Monat, und Bild zu Text (OCR) liest den Text aus einem Screenshot des Bons, damit Sie die Beträge kopieren können. Ohne Upload.
7. Der Monatsabschluss (20 Minuten)
Am Monatsende vergleichen Sie Plan und Ist für jede Kategorie. Zurück zum Beispiel:
- Lebensmittel 575 € (55 € drüber) und Essen gehen 210 € (50 € drüber): zusammen 105 € zu viel
- Tanken 118 € (22 € übrig) und Haushalt 41 € (19 € übrig): 41 € weniger
- Sonstiges: 60 € verbraucht, 25 € übrig
Wenn Sie die 41 € und die 25 € umschichten, sind 66 € der 105 € gedeckt. Die restlichen 39 € kommen aus dem Taschengeld des nächsten Monats, sodass die Überweisung auf den Notgroschen unangetastet bleibt. Dann passen Sie den Plan für den nächsten Monat an die Wirklichkeit an: Lebensmittel steigen auf 560 €, Tanken sinkt auf 120 €. Ein Budget, das Sie jeden Monat anpassen, erfüllt seinen Zweck.
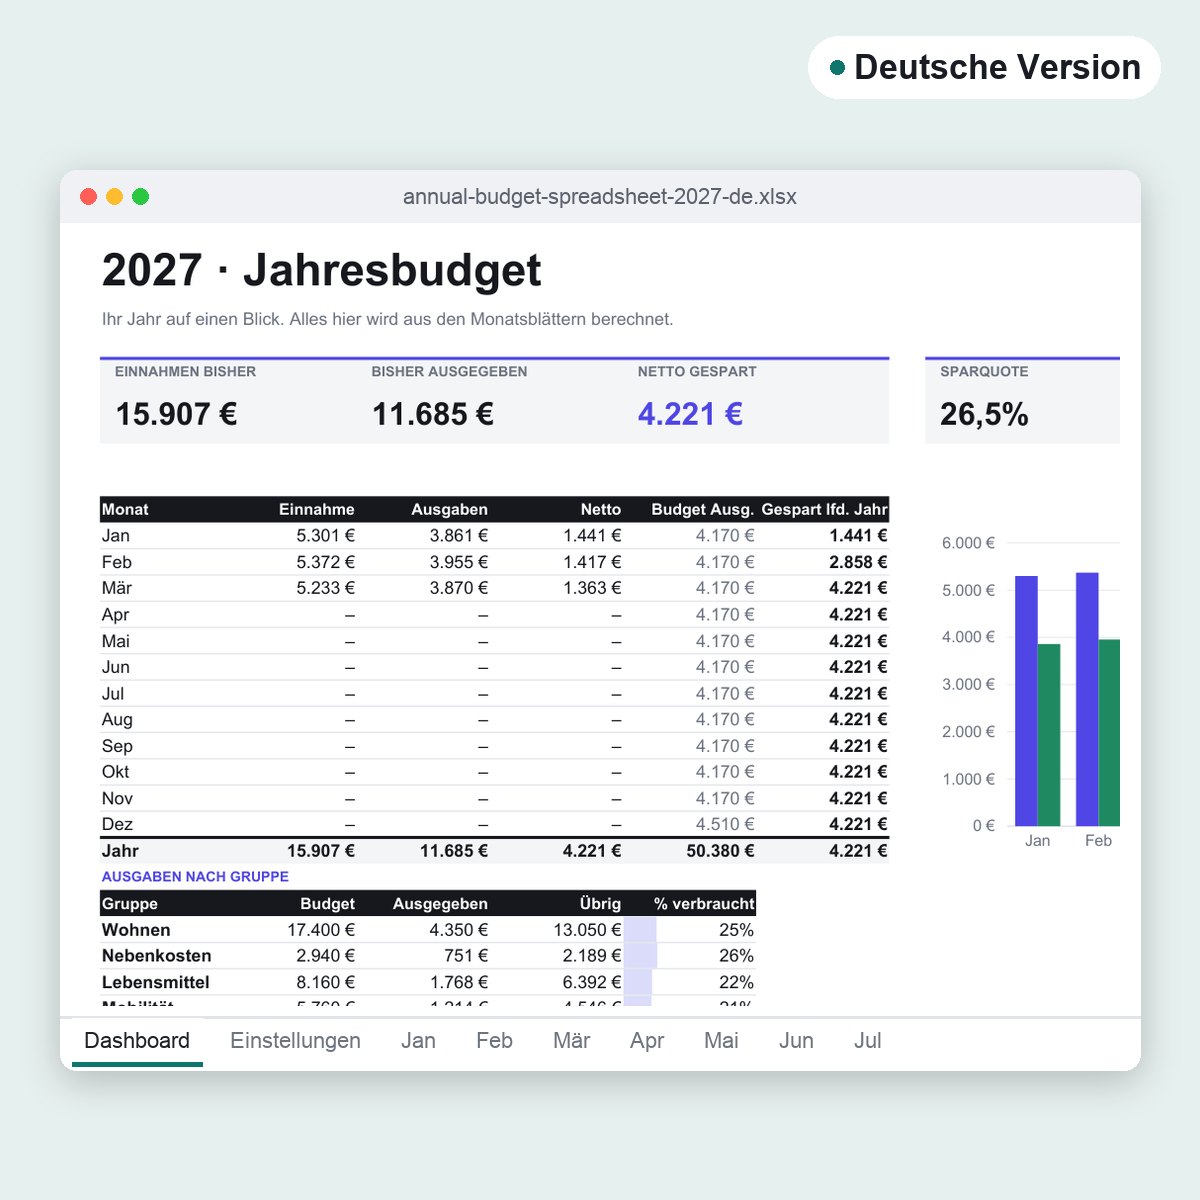
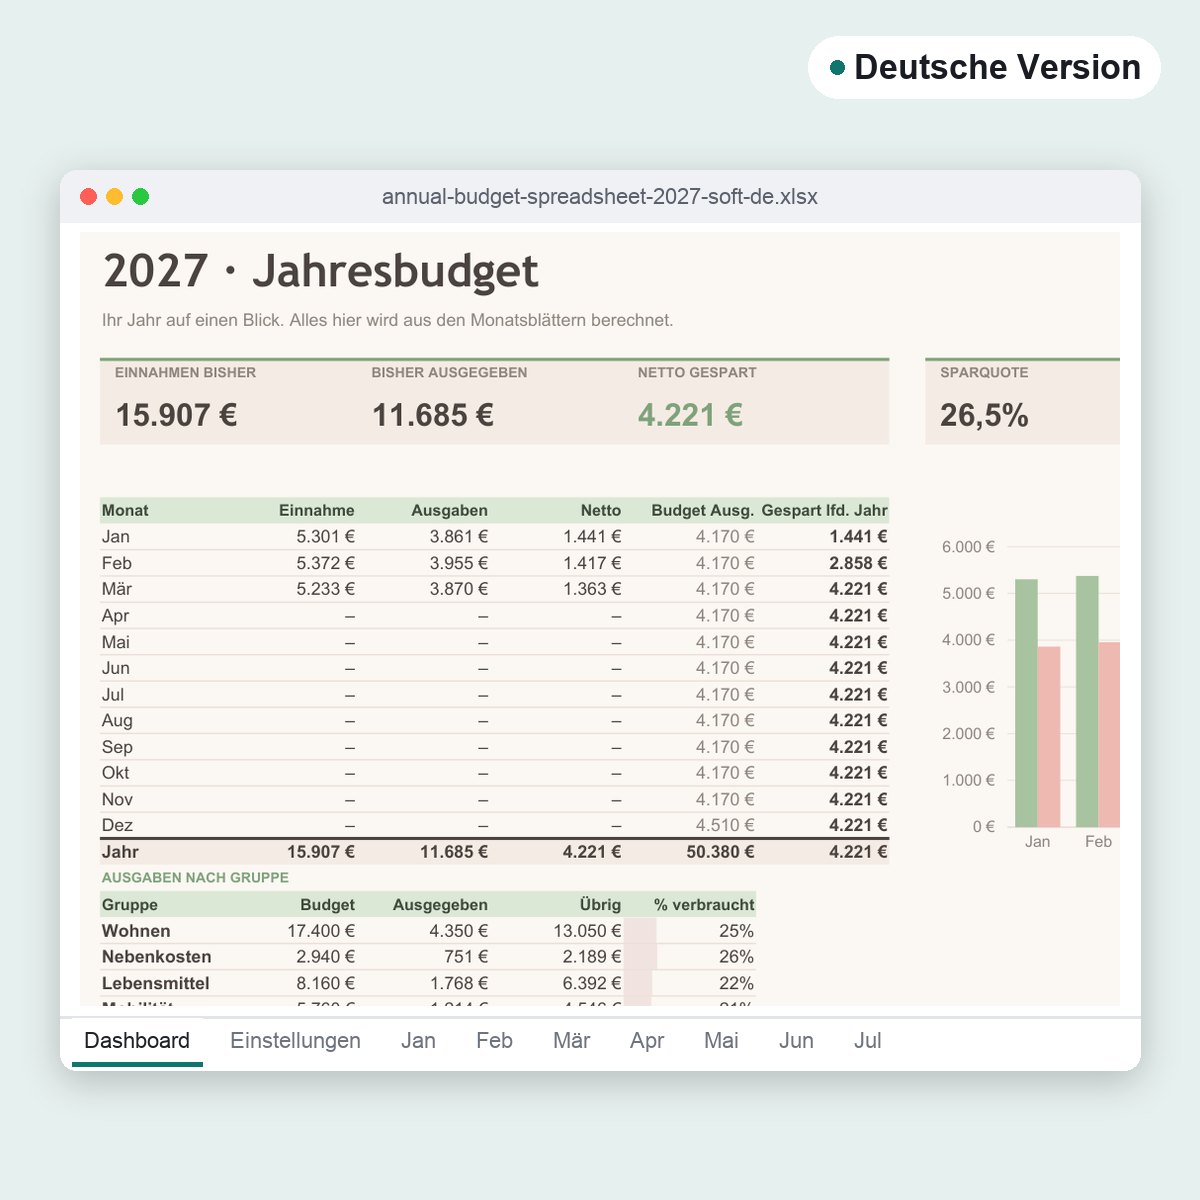
Für den neuen Monat in der Tabelle speichern Sie eine Kopie der Datei, ändern den Monat und leeren die Zeilen im Blatt „Buchungen“ sowie die Spalte „Erhalten“. Auf Papier beginnen Sie einen neuen Planer und füllen in der Fixkosten-Übersicht die Spalte des gerade beendeten Monats aus. Wenn Sie das ganze Jahr in einer Datei sehen möchten, erstellt die Ausgaben-Tabelle 2027 aus einer einzigen Liste eine Übersicht nach Kategorie und Monat.
8. Tipps zum Drucken
- Letter oder A4. Die ZIP-Datei des Planers enthält beides: Letter (8,5 × 11 Zoll) für die USA und Kanada, A4 (210 × 297 mm) für Deutschland und die meisten anderen Länder. Drucken Sie die Datei, die zu Ihrem Papier passt.
- 100 % Skalierung. Wählen Sie im Druckdialog „Tatsächliche Größe“ oder 100 %. „An Seite anpassen“ verkleinert die Felder, und die Betragsspalten werden schnell eng.
- Tinte sparen. Schicken Sie das PDF durch PDF in Graustufen umwandeln, bevor Sie die Seiten für ein ganzes Jahr drucken.
- Ein Paket schnüren. Fügen Sie Planer und Spartöpfe mit PDF zusammenfügen zusammen, drucken Sie ein paar Monate auf einmal und heben Sie sie mit den Belegen in einem Ordner auf.
Mehr zum Bearbeiten und Zusammenfügen von Druckvorlagen lesen Sie in Druckvorlagen anpassen.
Häufige Fehler
- Mit dem Bruttogehalt planen statt mit dem, was tatsächlich auf dem Konto ankommt
- Zu viele Kategorien, etwa getrennte Zeilen für Kaffee, Snacks und Mittagessen, sodass das Eintragen zur lästigen Pflicht wird
- Keine Zeile für unregelmäßige Ausgaben, sodass jede Jahresrechnung zum Notfall wird
- Den wöchentlichen Check auslassen und am 30. versuchen, den ganzen Monat aus dem Gedächtnis zu rekonstruieren
- Eine überzogene Kategorie als Versagen sehen, statt Geld umzuschichten und den nächsten Monat anzupassen
- Mit „An Seite anpassen“ drucken und am Ende Felder haben, die zu klein zum Schreiben sind
FAQ
Ist eine Tabelle oder ein Haushaltsbuch zum Ausdrucken besser?
Das, das Sie tatsächlich jede Woche aufschlagen. Die Tabelle rechnet und zeichnet Diagramme für Sie, Papier macht jeden Einkauf sichtbar. Viele nutzen unter der Woche die ausgedruckte Liste und für die Monatssummen eine Tabelle.
Funktionieren die Tabellenvorlagen auch ohne Excel?
Ja. Es sind normale .xlsx-Dateien mit Formeln und ohne Makros, die sich in den meisten Tabellen-Apps öffnen lassen, auch in kostenlosen. Um die Währung zu ändern, markieren Sie die Geldzellen und ändern das Zahlenformat; die Formeln funktionieren weiter.
Was, wenn mein Einkommen jeden Monat anders ist?
Planen Sie mit Ihrem üblichen schwächsten Monat. Kommt ein besserer Monat, entscheiden Sie zuerst, wohin das Extra geht, etwa in den Notgroschen oder in eine Zeile für unregelmäßige Ausgaben, bevor Sie etwas davon ausgeben.
Werden meine Budgetdaten irgendwo hochgeladen?
Die Vorlagen sind Dateien, die Sie herunterladen und auf Ihrem eigenen Gerät behalten. Die hier genannten PDF- und Bildwerkzeuge laufen in Ihrem Browser, Ihre Belege und Auszüge verlassen Ihren Computer also nie.