La plupart des budgets n’échouent pas parce que les calculs sont difficiles. Ils échouent la deuxième semaine, quand quelques tickets ne sont pas notés et que le tableau ne colle plus à la vraie vie. Ce guide vous aide à construire un budget que vous utiliserez encore en mars : peu de catégories, un point hebdomadaire de cinq minutes et un court bilan à la fin de chaque mois.
Il vous suffit d’un tableur gratuit ou d’un planificateur à imprimer et d’un stylo, que vous fassiez votre budget seul, à deux ou pour toute la famille.
Ce qu’il vous faut
- Un modèle parmi nos modèles de budget (un tableur, un modèle à imprimer ou un de chaque)
- Les relevés bancaires et de carte du mois dernier, ou votre application bancaire
- Vos fiches de paie, ou les montants réellement arrivés sur votre compte
- Environ une heure le premier jour, puis 5 minutes par semaine et 20 minutes en fin de mois
1. Tableur, papier ou les deux
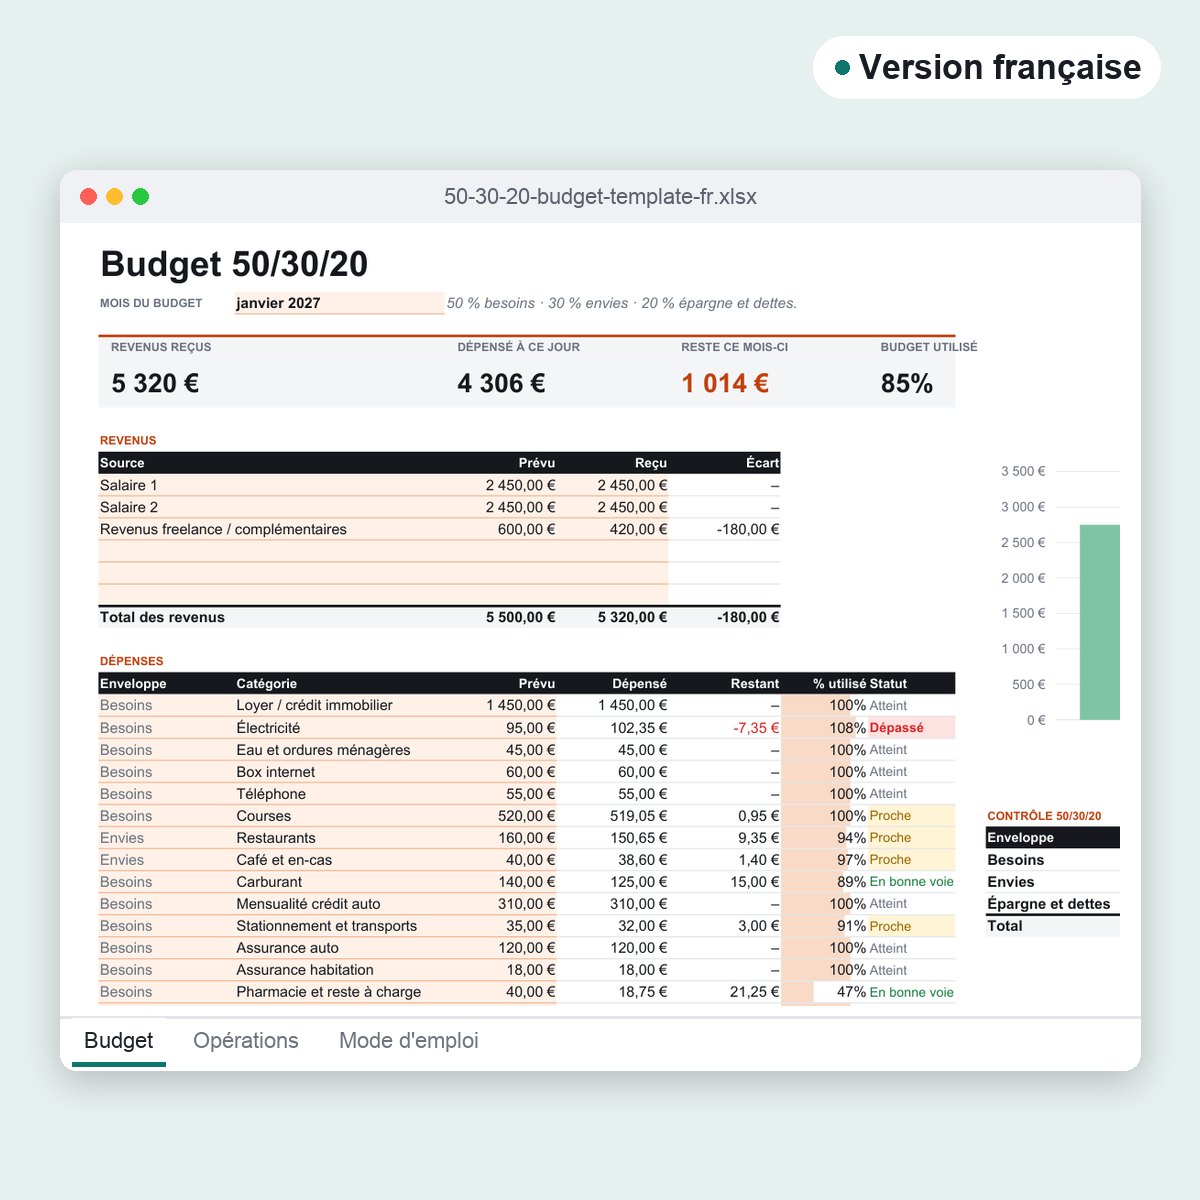
Un tableur vous convient si vous payez surtout par carte, aimez les totaux qui se calculent tout seuls et voulez des graphiques sans les dessiner. Le modèle de budget mensuel Excel comporte un onglet « Budget » pour votre plan et un onglet « Opérations » pour chaque achat. Vous choisissez une catégorie dans une liste déroulante, et les colonnes « Dépensé », « Restant » et « % utilisé » se mettent à jour d’elles-mêmes. La colonne « Statut » affiche « Proche » dès qu’une catégorie est utilisée à 90 % et « Dépassé » quand vous allez au-delà du prévu.
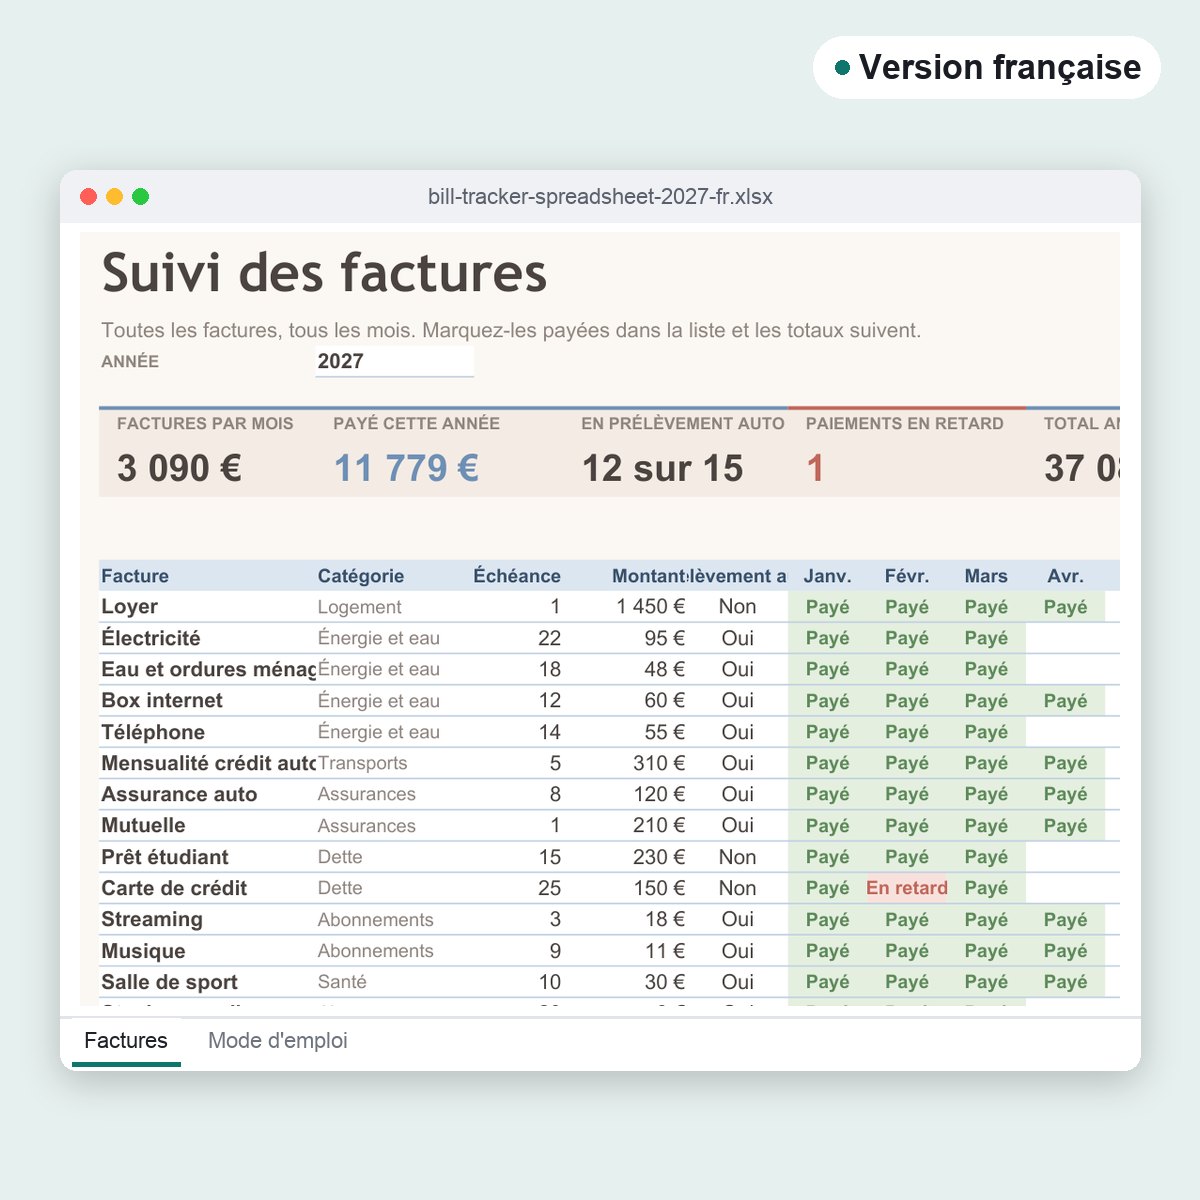
Le papier vous convient si vous réfléchissez mieux un stylo à la main, voulez afficher le budget sur le frigo ou remarquez que noter chaque achat vous fait marquer une pause avant le suivant. Le budget mensuel à imprimer compte trois pages : un plan du mois (revenus, factures fixes, dépenses courantes, épargne et dettes, et un encadré de bilan), un registre des dépenses et un suivi des factures 2027 avec une colonne par mois.
Les deux, ça marche aussi : laissez le registre imprimé dans la cuisine et reportez les totaux dans le tableur le dimanche.
Vous préférez suivre une méthode ? Le budget base zéro répartit vos revenus jusqu’à ce que « Reste à affecter » soit à 0 €. Le budget 50/30/20 divise le revenu net entre besoins, envies, et épargne et dettes. Les couples qui partagent leurs dépenses peuvent utiliser le budget familial, qui calcule qui doit combien à qui, selon les revenus ou à parts égales.
2. Connaître votre vrai revenu mensuel
Utilisez le salaire net, ce qui arrive réellement sur votre compte, pas le brut. Si vous êtes payé deux fois par mois, additionnez les deux versements. Si vos revenus varient d’un mois à l’autre, budgétez avec le mois le plus bas des six derniers et considérez tout ce qui dépasse comme un bonus dont vous décidez l’usage quand il arrive.
3. Définir vos catégories
Commencez avec trois groupes et pas plus de 15 à 20 catégories au total, sinon vous passerez vos soirées à vous demander si le dentifrice relève de « Maison » ou de « Soins ».
- Factures fixes : le même montant (ou presque) chaque mois. Loyer, énergie, internet, téléphone, assurances, remboursements de prêt.
- Dépenses courantes : courses, restaurants, carburant et transports, produits ménagers, soins, argent de poche, cadeaux.
- Épargne et dépenses irrégulières : une épargne de précaution, plus de l’argent mis de côté pour ce qui ne revient pas chaque mois, comme les réparations de voiture, les anniversaires, les abonnements annuels et les fêtes.
C’est ce troisième groupe qui fait craquer la plupart des budgets. Une facture annuelle de 480 €, comme l’entretien de la voiture ou une cotisation annuelle, représente en réalité 40 € par mois. Si vous ne mettez pas ces 40 € de côté, la facture arrive comme une « surprise », alors que vous saviez qu’elle viendrait. Les enveloppes d’épargne à imprimer proposent six suivis d’épargne de 30 pièces chacun à colorier, plus une page de registre pour les dépôts et les retraits.
4. Donner un rôle à chaque euro : un exemple chiffré
Voici un mois réaliste pour une personne qui touche 3 800 € net (deux versements de 1 900 €).
| Groupe | Catégories | Prévu |
|---|---|---|
| Factures fixes | Loyer 1 350 · Électricité 85 · Internet 60 · Téléphone 45 · Assurance auto 110 · Prêt étudiant 220 | 1 870 € |
| Courant | Courses 520 · Restaurants 160 · Carburant 140 · Maison 60 · Soins 60 · Abonnements 35 · Argent de poche 120 · Cadeaux 50 | 1 145 € |
| Marge | Divers | 85 € |
| Dépenses irrégulières | Réparations auto 80 · Anniversaires et fêtes 70 · Cotisations annuelles 50 | 200 € |
| Épargne | Épargne de précaution | 500 € |
| Total | 3 800 € |
Revenus moins plan, cela fait exactement 0 €. Cela ne veut pas dire tout dépenser : chaque euro, épargne comprise, a une place avant le début du mois. La petite ligne « Divers » est voulue : l’amende de stationnement et la participation scolaire oubliée doivent bien atterrir quelque part.
5. Jour 1 : la mise en place (environ une heure)
- Ouvrez les relevés du mois dernier et classez chaque opération dans une catégorie. C’est votre retour à la réalité. Si vous vouliez prévoir 300 € de courses mais que vous en avez dépensé 540 € le mois dernier, prévoyez 520 €, pas 300 €.
- Remplissez le plan. Dans le tableur, tapez par-dessus les valeurs d’exemple dans les cellules colorées. Tout le reste est calculé par des formules : n’y touchez pas. Sur papier, notez vos factures fixes avec leurs dates d’échéance.
- Écrivez une seule fois vos factures récurrentes. Si vous imprimez chaque mois, ouvrez le planificateur vierge dans Modifier PDF, saisissez le loyer, internet et le téléphone dans le tableau des factures fixes et enregistrez cette version. Ensuite, il ne vous reste qu’à remplir les montants qui changent.
- Fixez le mois. Dans le modèle Excel, saisissez n’importe quelle date du mois dans la cellule du haut. Les achats datés en dehors de ce mois passent en rouge dans l’onglet « Opérations » : un ticket de janvier égaré en février se repère tout de suite.
6. La première semaine et le point hebdomadaire
Notez vos achats sur le moment ou, au minimum, chaque soir. Les paiements par carte se retrouvent dans l’application bancaire, mais les espèces et les petits virements s’oublient en quelques jours.
Choisissez ensuite un moment fixe chaque semaine, par exemple le dimanche après le dîner, pour trois questions :
- Tous les achats de la semaine sont-ils notés ?
- Quelle catégorie est en avance sur le calendrier ?
- Une facture tombe-t-elle avant le prochain point ?
« En avance sur le calendrier », c’est la partie utile. Le 15, la moitié du mois est passée. Si vos courses en sont à 310 € sur 520 €, le calcul de pourcentage vous indique 59,6 % utilisés : un peu rapide, mais ça va. Si vous êtes déjà à 80 % le 15, prévoyez dès maintenant des repas plus économiques pour les deux semaines suivantes, plutôt que d’avoir une mauvaise surprise le 28.
Les tickets s’accumulent ? HEIC en PDF transforme les photos de tickets prises avec votre iPhone en un PDF par mois, et Image en texte (OCR) lit le texte d’une capture de ticket pour que vous puissiez copier les montants. Sans téléversement.
7. Le bilan de fin de mois (20 minutes)
À la fin du mois, comparez le prévu et le réel pour chaque catégorie. Reprenons l’exemple :
- Courses 575 € (55 € de dépassement) et restaurants 210 € (50 € de dépassement) : 105 € de trop au total
- Carburant 118 € (22 € restants) et maison 41 € (19 € restants) : 41 € de moins
- Divers : 60 € utilisés, 25 € restants
En basculant ces 41 € et ces 25 €, vous couvrez 66 € des 105 €. Les 39 € restants sont pris sur l’argent de poche du mois suivant, et le virement vers l’épargne de précaution reste intact. Ensuite, ajustez le plan du mois suivant à la réalité : les courses passent à 560 € et le carburant descend à 120 €. Un budget que vous ajustez chaque mois remplit son rôle.
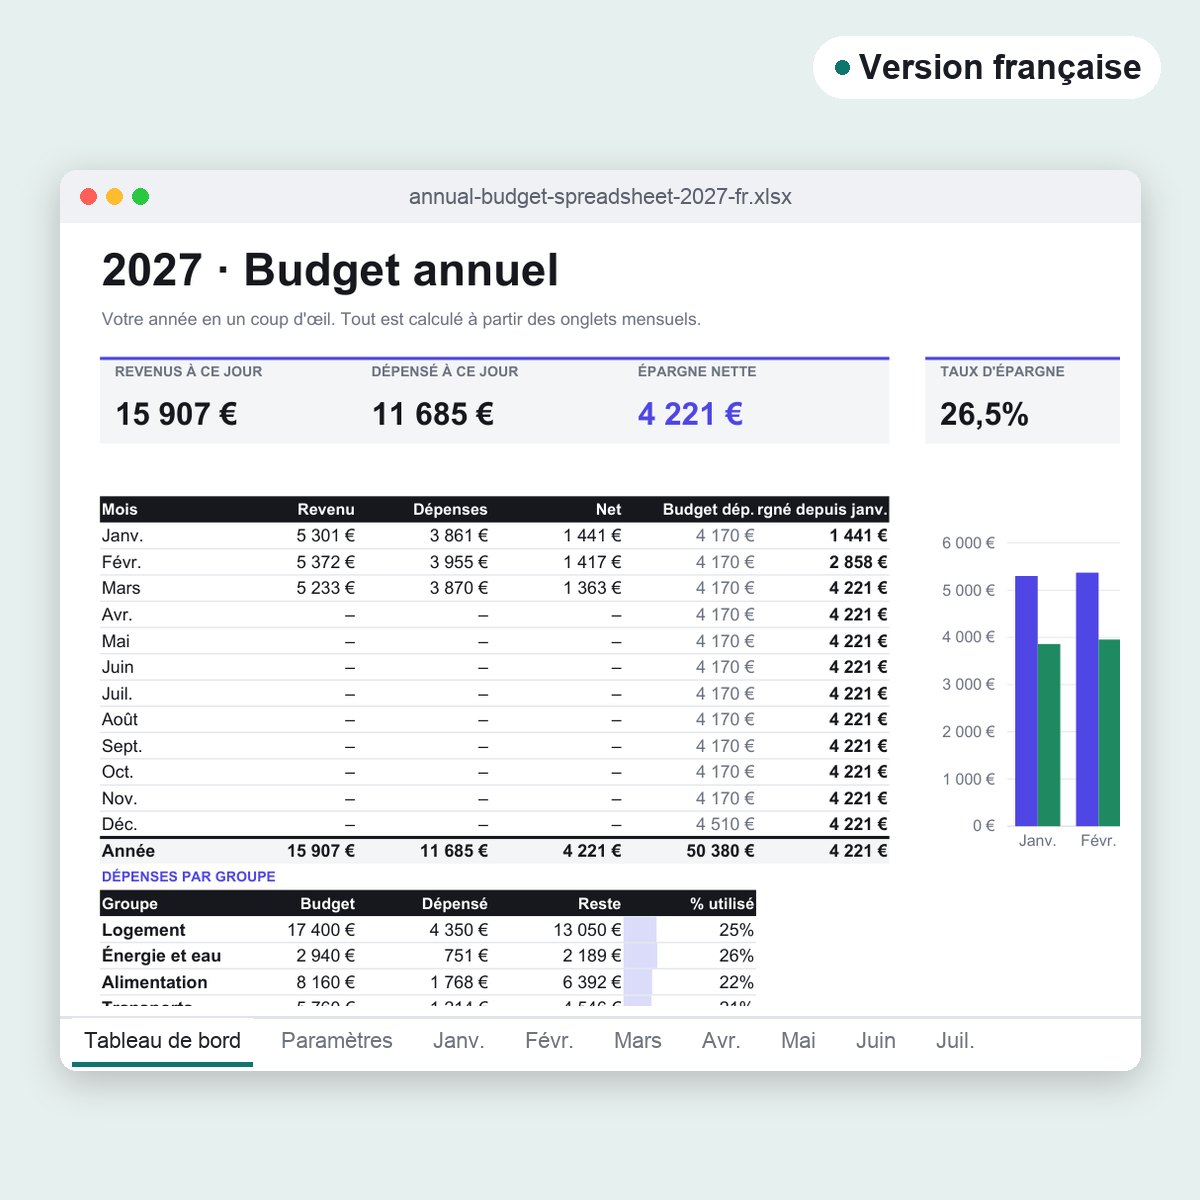
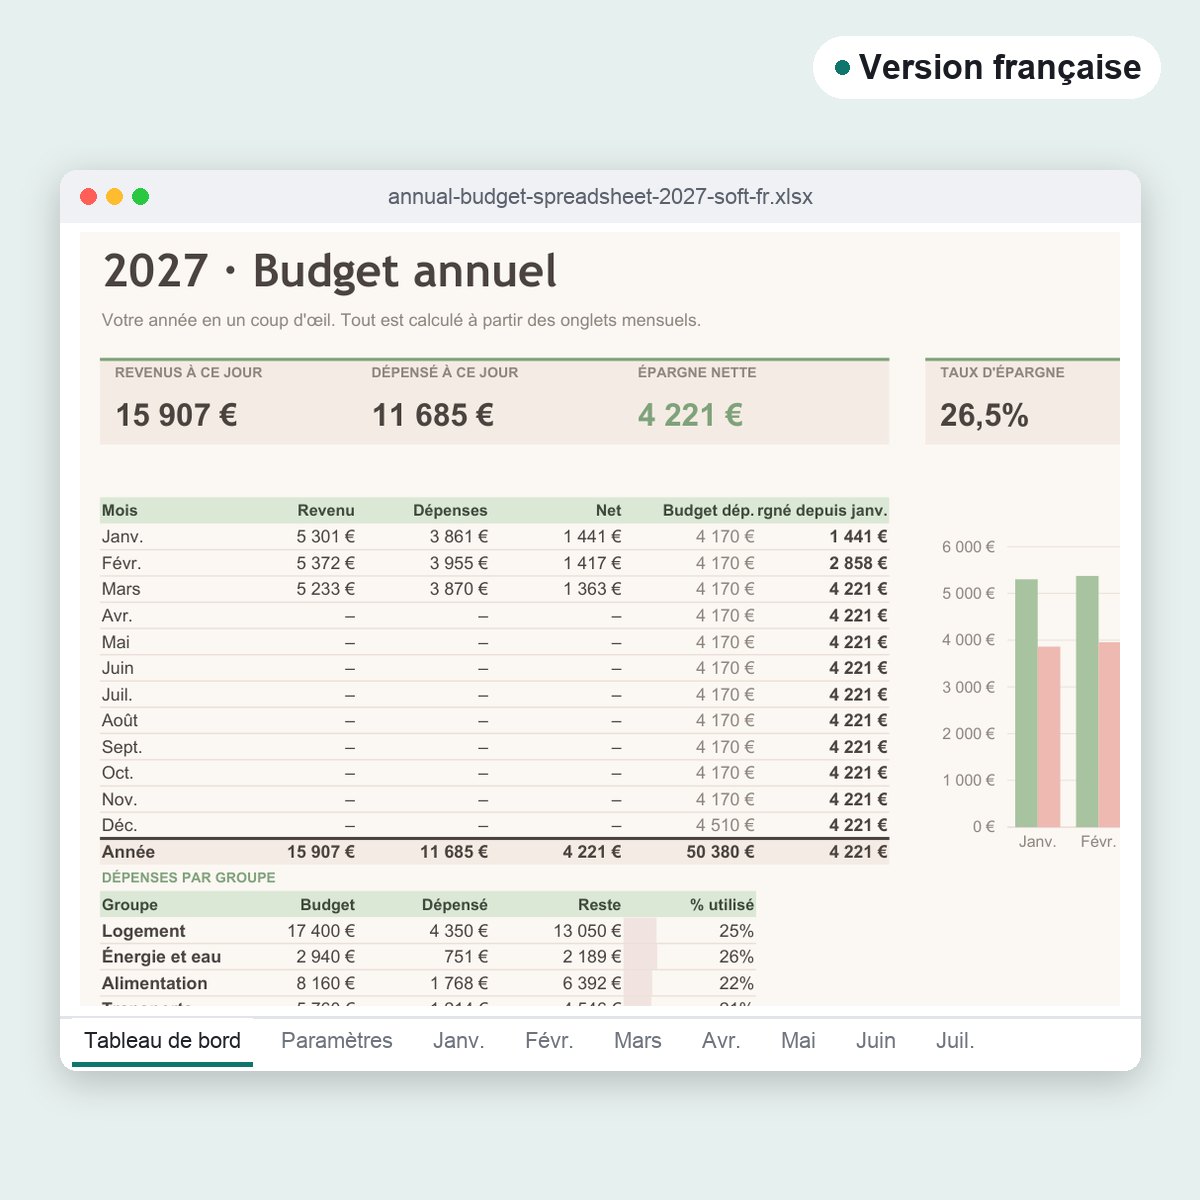
Pour commencer le nouveau mois dans le tableur, enregistrez une copie du fichier, changez le mois, puis videz les lignes de l’onglet « Opérations » et la colonne « Reçu ». Sur papier, commencez un nouveau planificateur et remplissez, dans le suivi des factures, la colonne du mois qui vient de se terminer. Si vous voulez toute l’année dans un seul fichier, le suivi des dépenses 2027 produit un récapitulatif par catégorie et par mois à partir d’une seule liste.
8. Conseils d’impression
- Letter ou A4. Le ZIP du planificateur contient les deux : Letter (8,5 × 11 po) pour les États-Unis et le Canada, A4 (210 × 297 mm) pour la France et la plupart des autres pays. Imprimez celui qui correspond à votre papier.
- Échelle à 100 %. Choisissez « Taille réelle » ou 100 % dans la fenêtre d’impression. « Ajuster à la page » réduit les cases, et les colonnes de montants deviennent vite trop étroites.
- Économisez l’encre. Passez le PDF dans PDF en niveaux de gris avant d’imprimer les pages d’une année entière.
- Faites un seul dossier. Réunissez le planificateur et les enveloppes d’épargne avec Fusionner PDF, imprimez quelques mois à la fois et rangez-les dans une pochette avec vos tickets.
Pour en savoir plus sur la modification et l’assemblage de modèles à imprimer, consultez Personnaliser des modèles à imprimer.
Erreurs fréquentes
- Budgéter avec le salaire brut au lieu de ce qui arrive réellement sur votre compte
- Trop de catégories, par exemple des lignes séparées pour le café, le goûter et le déjeuner, ce qui transforme la saisie en corvée
- Aucune ligne pour les dépenses irrégulières, si bien que chaque facture annuelle devient une urgence
- Sauter le point hebdomadaire et tenter de reconstituer tout le mois de mémoire le 30
- Voir une catégorie dépassée comme un échec au lieu de déplacer de l’argent et d’ajuster le mois suivant
- Imprimer avec « Ajuster à la page » et se retrouver avec des cases trop petites pour écrire
FAQ
Vaut-il mieux un tableur ou un budget à imprimer ?
Celui que vous ouvrirez vraiment chaque semaine. Le tableur calcule et trace les graphiques pour vous ; le papier rend chaque achat visible. Beaucoup de gens utilisent un registre imprimé pendant la semaine et un tableur pour les totaux du mois.
Les modèles fonctionnent-ils sans Excel ?
Oui. Ce sont des fichiers .xlsx standard, avec des formules et sans macros, qui s’ouvrent dans la plupart des applications de tableur, y compris les gratuites. Pour changer de devise, sélectionnez les cellules de montants et modifiez le format de nombre ; les formules continuent de fonctionner.
Et si mes revenus changent chaque mois ?
Construisez votre plan sur votre mois habituellement le plus bas. Quand un meilleur mois arrive, décidez où va le surplus, par exemple vers l’épargne de précaution ou une ligne de dépenses irrégulières, avant d’en dépenser la moindre partie.
Mes données de budget sont-elles envoyées quelque part ?
Les modèles sont des fichiers que vous téléchargez et gardez sur votre propre appareil. Les outils PDF et image cités ici fonctionnent dans votre navigateur : vos tickets et relevés ne quittent jamais votre ordinateur.