La mayoría de los presupuestos no fracasan porque las cuentas sean difíciles. Fracasan en la segunda semana, cuando algunos tickets no se anotan y la hoja deja de parecerse a la vida real. Esta guía trata de armar un presupuesto que sigas usando en marzo: pocas categorías, una revisión semanal de cinco minutos y un breve cierre al final de cada mes.
Solo necesitas una hoja de cálculo gratis o un planificador imprimible y un bolígrafo, ya sea que hagas el presupuesto solo, en pareja o para toda la familia.
Lo que necesitas
- Una plantilla de nuestras plantillas de presupuesto (una hoja de cálculo, un imprimible o una de cada una)
- Los extractos del banco y de la tarjeta del mes pasado, o tu app del banco
- Tus recibos de nómina, o los montos que de verdad llegaron a tu cuenta
- Una hora el día 1, luego 5 minutos por semana y 20 minutos a fin de mes
1. Elige hoja de cálculo, imprimible o ambos
Una hoja de cálculo te conviene si pagas casi todo con tarjeta, te gusta que los totales se sumen solos y quieres gráficos sin dibujarlos. La Plantilla de presupuesto mensual — Moderna tiene una pestaña Budget para tu plan y una pestaña Transactions para cada compra. Eliges una categoría en un menú desplegable y las columnas de gastado, restante y % usado se actualizan solas. Su columna Status muestra “Close” (cerca) cuando una categoría llega al 90 % y “Over” (excedido) cuando te pasas del plan.
Un imprimible te conviene si piensas mejor con bolígrafo, quieres el presupuesto en la puerta de la nevera o notas que anotar cada compra te hace pensarlo dos veces antes de la siguiente. El Planificador de presupuesto mensual tiene tres páginas: un plan mensual (ingresos, facturas fijas, gastos del día a día, ahorro y deudas, y un recuadro de balance final), un registro de gastos y un control de facturas 2027 con una columna para cada mes.
Usar ambos también funciona: deja el registro impreso en la cocina y pasa los totales a la hoja de cálculo el domingo.
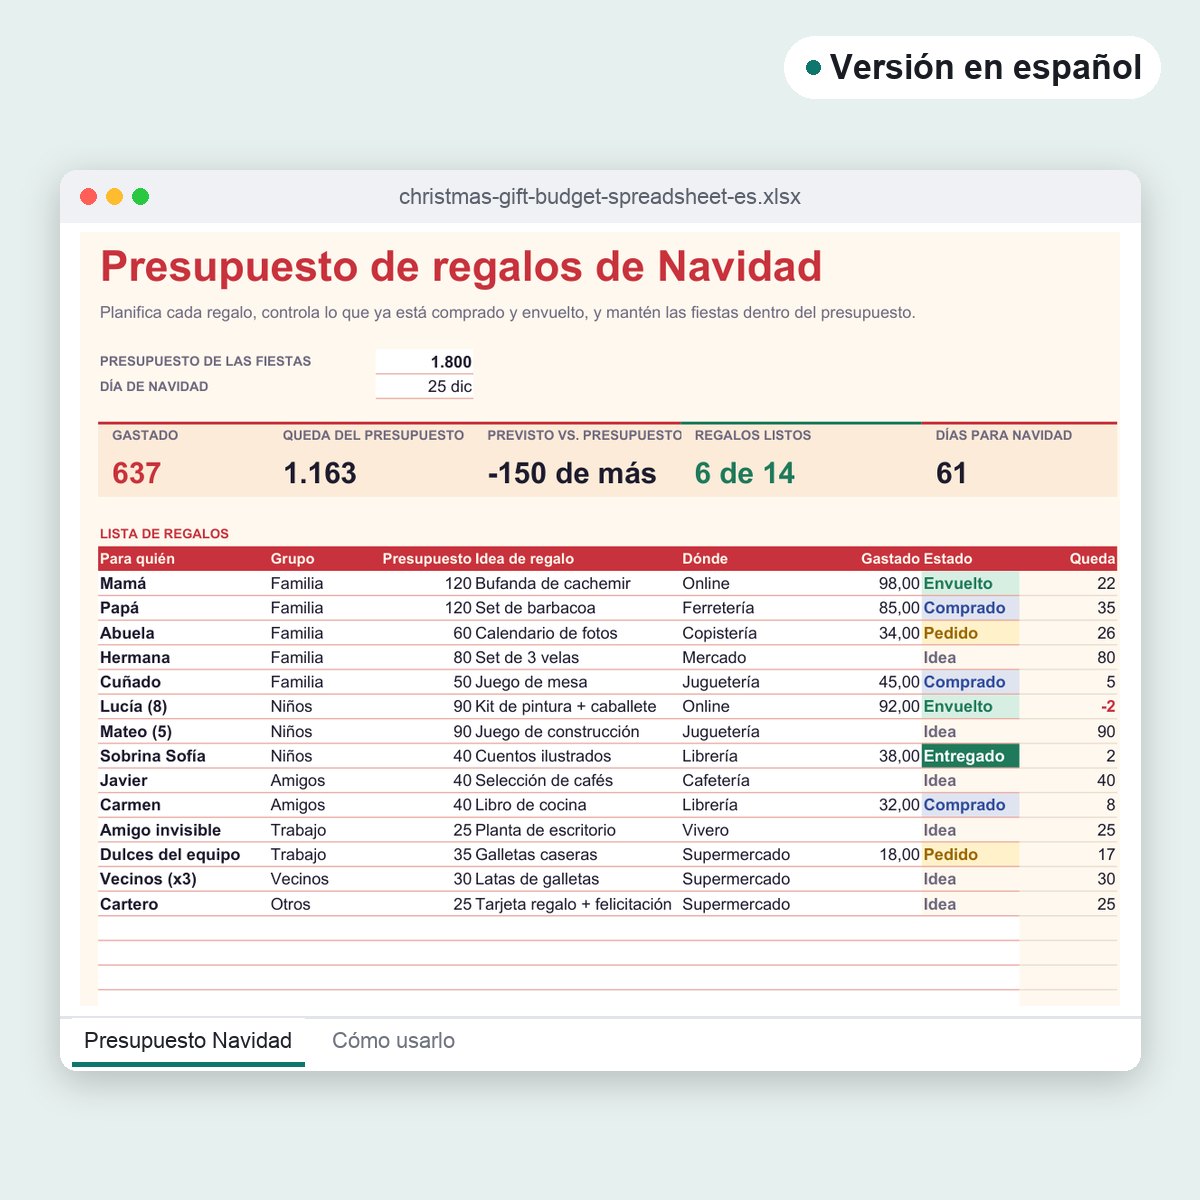
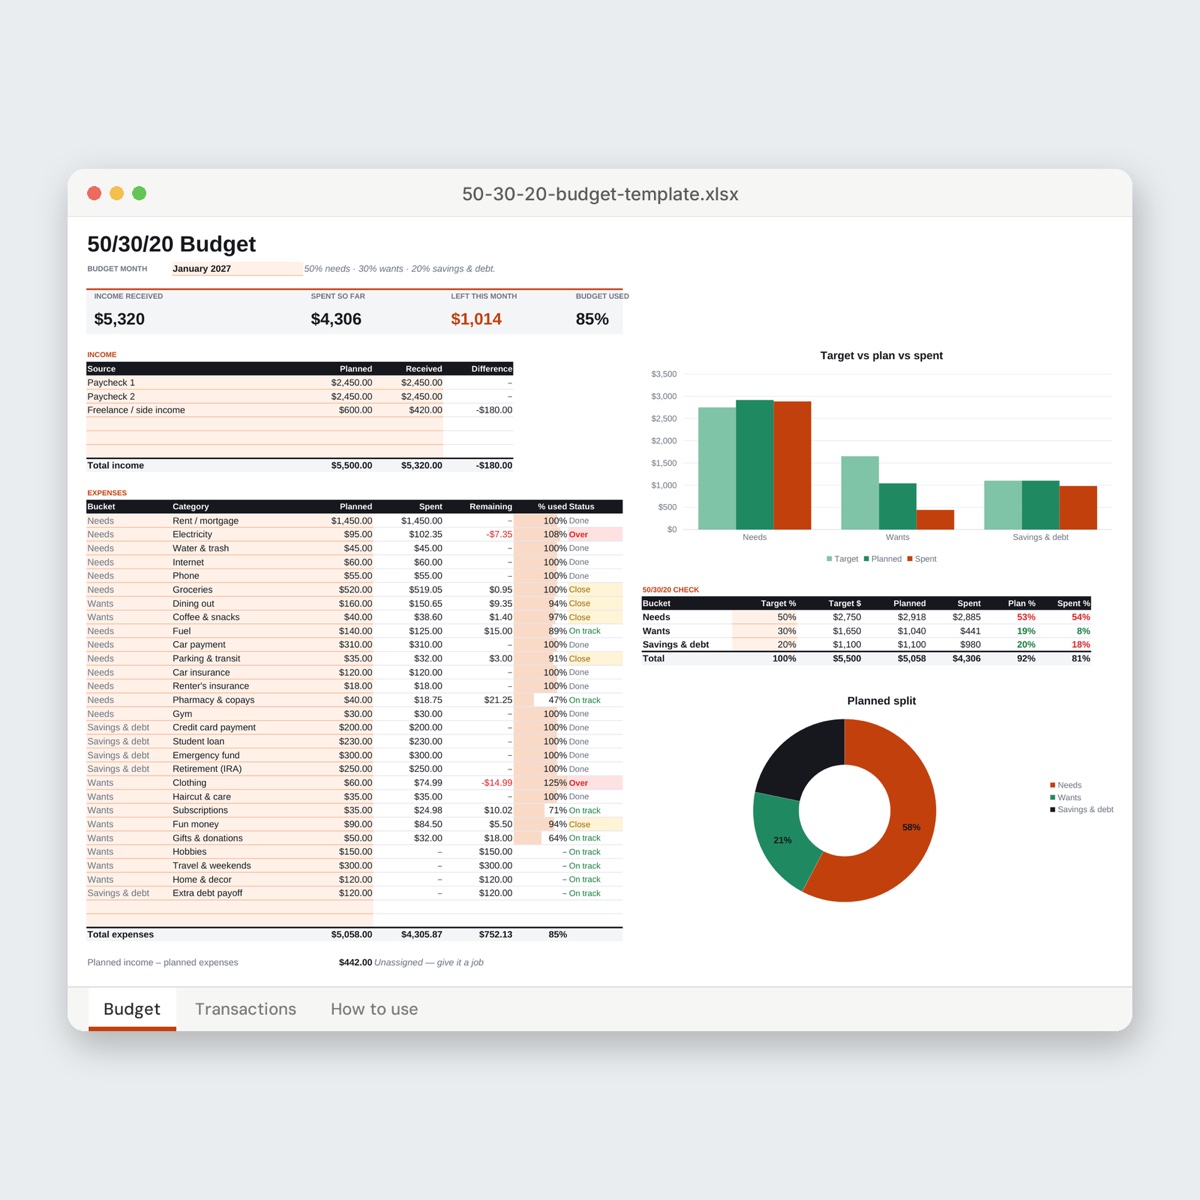
¿Prefieres seguir un método? La Plantilla de presupuesto base cero reparte los ingresos hasta que “Left to assign” (por asignar) llega a $0. La Plantilla de presupuesto 50/30/20 divide el sueldo neto en necesidades, gustos y ahorro y deudas. Las parejas que comparten gastos pueden usar el Presupuesto familiar del hogar, que calcula “quién le debe a quién” según los ingresos o a partes iguales.
2. Calcula tus ingresos mensuales reales
Usa el sueldo neto, lo que de verdad llega a tu cuenta, no el sueldo bruto. Si cobras dos veces al mes, suma los dos pagos. Si tus ingresos cambian de un mes a otro, haz el presupuesto con el mes más bajo de los últimos seis y trata lo que entre por encima como un extra que decides cuando llegue.
3. Define tus categorías
Empieza con tres grupos y no más de 15 a 20 categorías en total, o pasarás las noches decidiendo si la pasta de dientes es “Hogar” o “Cuidado personal”.
- Facturas fijas: lo mismo (o casi) cada mes. Alquiler, luz y agua, internet, teléfono, seguros, cuotas de préstamos.
- Gastos del día a día: supermercado, comer fuera, gasolina y transporte, artículos del hogar, cuidado personal, dinero para gustos, regalos.
- Ahorro y gastos irregulares: un fondo de emergencia, más dinero apartado para lo que no pasa cada mes, como reparaciones del coche, cumpleaños, suscripciones anuales y fiestas.
Ese tercer grupo es donde se rompen la mayoría de los presupuestos. Un pago anual de $480, como el mantenimiento del coche o una membresía anual, en realidad son $40 al mes. Si no apartas esos $40, el pago llega como una “sorpresa” aunque sabías que venía. El Control de fondos de ahorro trae seis trackers de ahorro con 30 monedas cada uno para colorear, más una hoja de registro para depósitos y retiros.
4. Dale un trabajo a cada dólar: un ejemplo práctico
Este es un mes realista para una persona que cobra $3,800 netos (dos pagos de $1,900).
| Grupo | Categorías | Plan |
|---|---|---|
| Facturas fijas | Alquiler 1,350 · Luz 85 · Internet 60 · Teléfono 45 · Seguro del coche 110 · Préstamo de estudios 220 | $1,870 |
| Día a día | Supermercado 520 · Comer fuera 160 · Gasolina 140 · Hogar 60 · Cuidado personal 60 · Suscripciones 35 · Gustos 120 · Regalos 50 | $1,145 |
| Colchón | Varios | $85 |
| Gastos irregulares | Reparaciones del coche 80 · Cumpleaños y fiestas 70 · Cuotas anuales 50 | $200 |
| Ahorro | Fondo de emergencia | $500 |
| Total | $3,800 |
Ingresos menos el plan da exactamente $0. Eso no significa gastarlo todo; significa que cada dólar, incluido el ahorro, tiene un lugar antes de que empiece el mes. La pequeña línea de “Varios” es intencional: la multa de estacionamiento y la cuota escolar olvidada tienen que caer en algún sitio.
5. Día 1: prepáralo (más o menos una hora)
- Abre los extractos del mes pasado y clasifica cada movimiento en una categoría. Es tu baño de realidad. Si planeaste $300 de supermercado pero el mes pasado gastaste $540, pon $520, no $300.
- Completa el plan. En la hoja de cálculo, escribe encima de los valores de ejemplo en las celdas coloreadas. Todo lo demás son fórmulas, así que no las toques. En el imprimible, escribe tus facturas fijas con sus fechas de pago.
- Escribe una sola vez tus facturas recurrentes. Si imprimes cada mes, abre el planificador en blanco en Editar PDF, escribe el alquiler, internet y teléfono en la tabla de facturas fijas y guarda esa versión. Luego solo rellenas los montos que cambian.
- Fija el mes. En la plantilla Moderna, escribe cualquier fecha del mes en la celda de arriba. Las compras con fechas fuera de ese mes se ponen en rojo en la pestaña Transactions, así que un ticket de enero perdido en febrero se ve enseguida.
6. La primera semana y la revisión semanal
Anota las compras en el momento o, como mínimo, cada noche. Los pagos con tarjeta quedan en la app del banco, pero el efectivo y las transferencias pequeñas se olvidan en pocos días.
Luego elige un momento fijo cada semana, como el domingo después de cenar, para tres preguntas:
- ¿Anoté todas las compras de esta semana?
- ¿Qué categoría va por delante del calendario?
- ¿Vence alguna factura antes de la próxima revisión?
Lo de “por delante del calendario” es lo más útil. El día 15 vas por la mitad del mes. Si llevas $310 de $520 en supermercado, la Calculadora de porcentajes te dice que has usado el 59.6 %: un poco rápido, pero bien. Si el día 15 vas por el 80 %, planea comidas más baratas para las próximas dos semanas ahora, en vez de llevarte la sorpresa el día 28.
¿Se te acumulan los tickets? HEIC a PDF convierte las fotos de tickets del iPhone en un PDF por mes, e Imagen a texto (OCR) lee el texto de una captura de un ticket para que copies los montos. Sin subir archivos.
7. El cierre de mes (20 minutos)
Al final del mes, compara lo planeado con lo real en cada categoría. Volviendo al ejemplo:
- Supermercado $575 (te pasaste $55) y comer fuera $210 (te pasaste $50): $105 de más en total
- Gasolina $118 (sobraron $22) y hogar $41 (sobraron $19): $41 de menos
- Varios: usaste $60, quedan $25
Pasar esos $41 y $25 cubre $66 de los $105. Los otros $39 salen del dinero para gustos del mes siguiente, así la transferencia al fondo de emergencia no se toca. Después ajusta el plan del mes siguiente a la realidad: supermercado sube a $560 y gasolina baja a $120. Un presupuesto que ajustas cada mes está haciendo su trabajo.
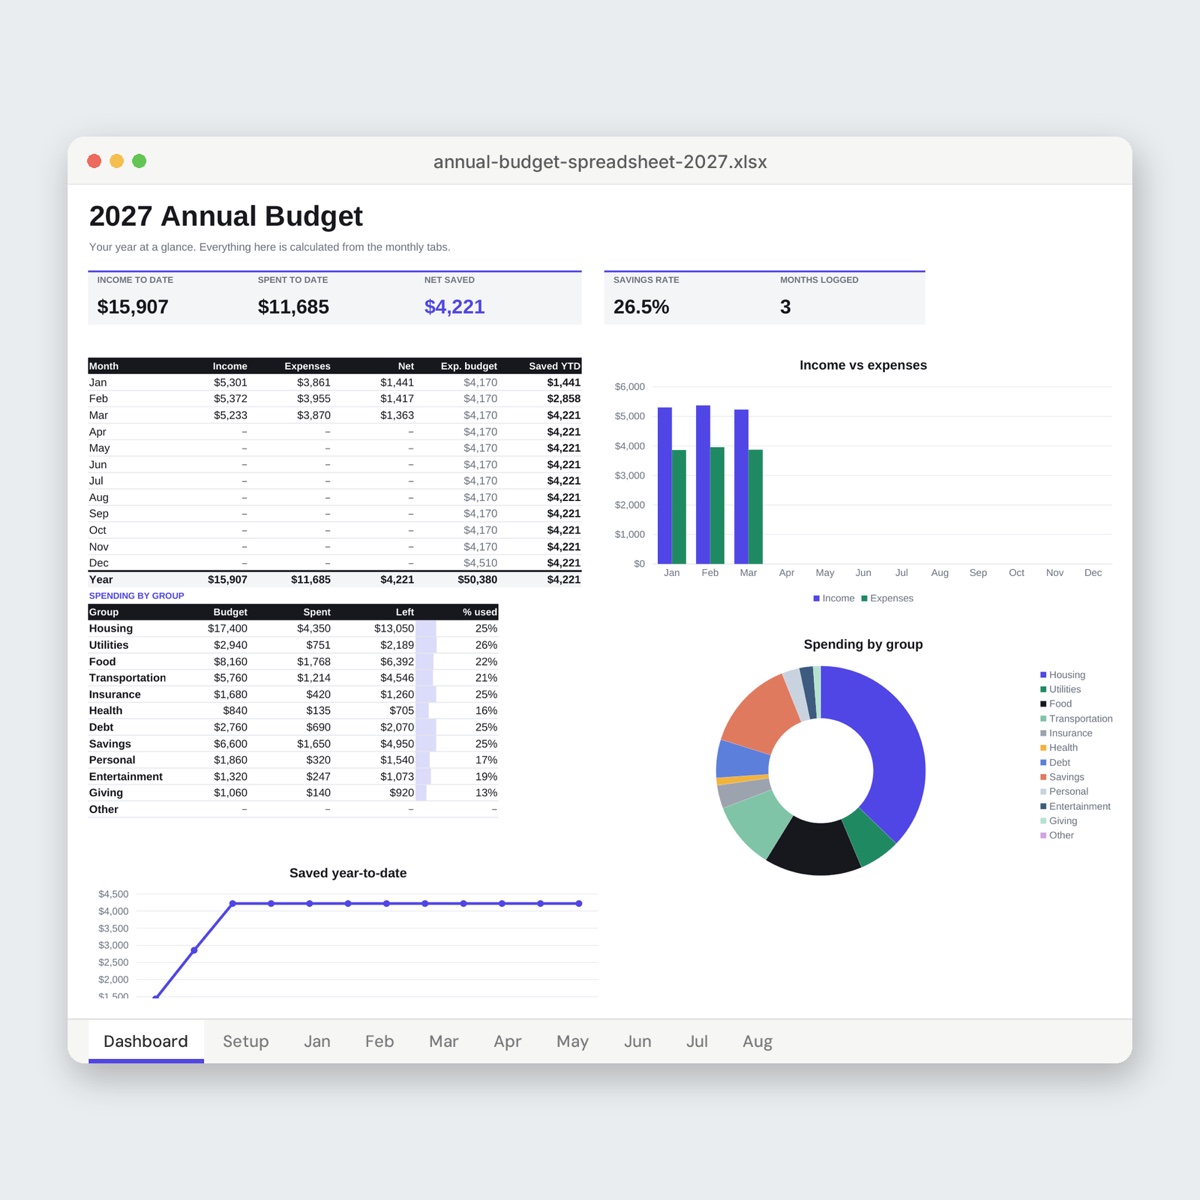
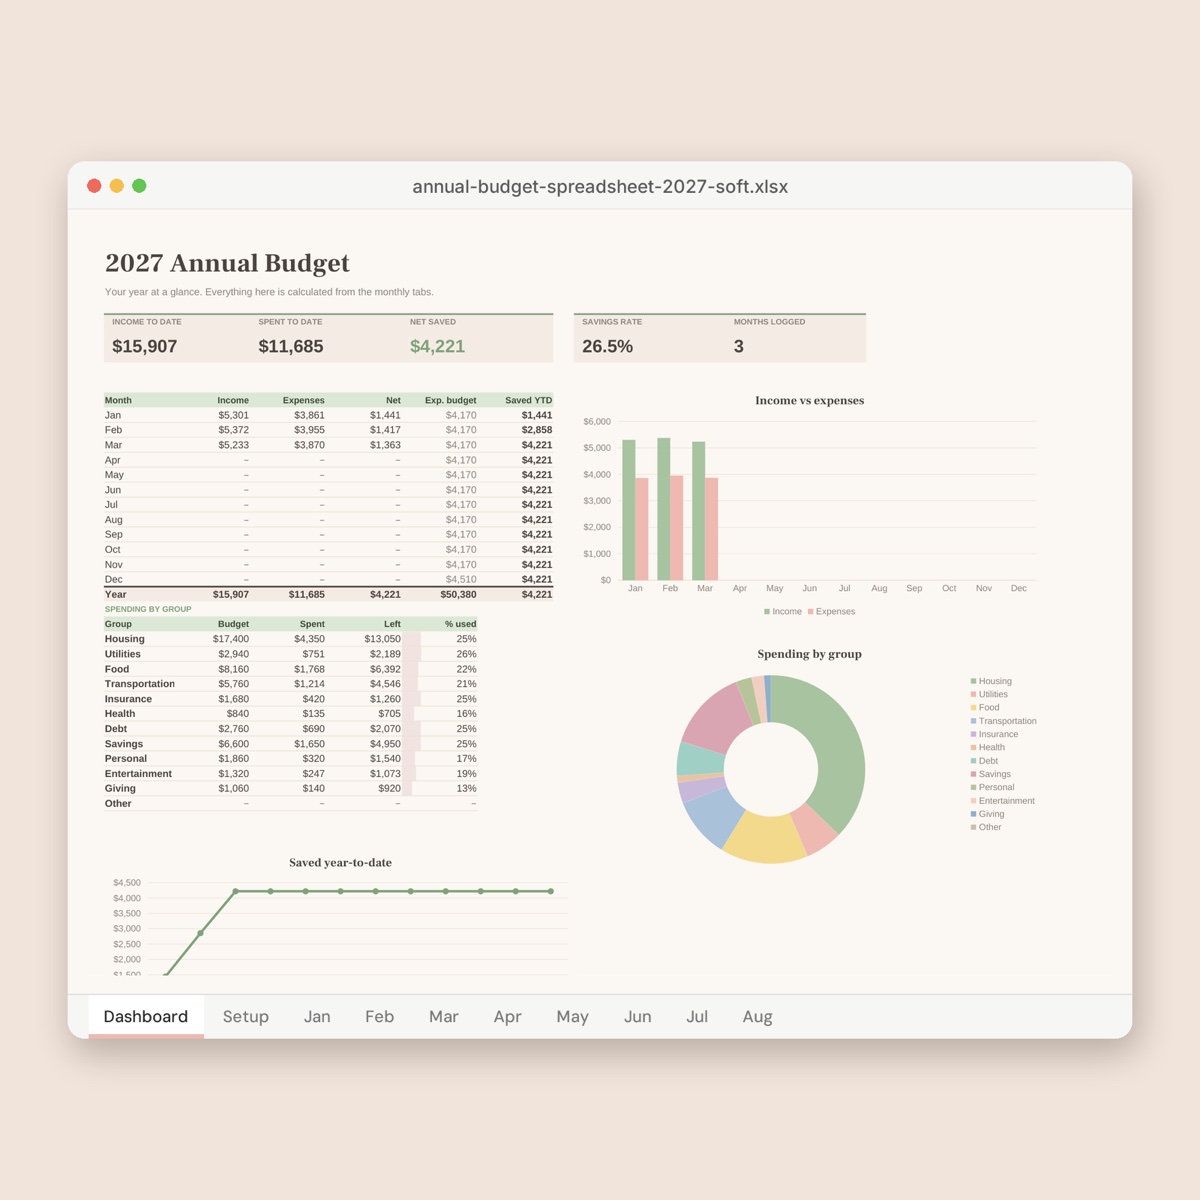
Para empezar el mes nuevo en la hoja de cálculo, guarda una copia del archivo, cambia el mes y borra las filas de Transactions y la columna “Received” (recibido). En papel, empieza un planificador nuevo y rellena la columna del mes que acaba de terminar en el control de facturas. Si quieres todo el año en un solo archivo, la Hoja de cálculo de control de gastos 2027 arma un resumen por categoría y mes a partir de una sola lista.
8. Consejos de impresión
- Carta o A4. El ZIP del planificador trae los dos: Carta (8.5 × 11 in) para EE. UU., Canadá y parte de Latinoamérica, y A4 (210 × 297 mm) para la mayoría de los demás países. Imprime el que coincida con tu papel.
- Escala al 100 %. Elige “Tamaño real” o 100 % en el cuadro de impresión. “Ajustar a la página” encoge las casillas y las columnas de montos se quedan estrechas enseguida.
- Ahorra tinta. Pasa el PDF por PDF a escala de grises antes de imprimir las hojas de todo un año.
- Haz un solo paquete. Junta el planificador y el control de fondos de ahorro con Unir PDF, imprime unos meses cada vez y guárdalos en una carpeta con tus tickets.
Para saber más sobre cómo editar y combinar imprimibles, mira Cómo personalizar plantillas imprimibles.
Errores comunes
- Hacer el presupuesto con el sueldo bruto en lugar de lo que de verdad llega a tu cuenta
- Demasiadas categorías, como líneas separadas para café, snacks y almuerzo, que convierten anotar en una tarea pesada
- No tener una línea para gastos irregulares, así que cada pago anual se vuelve una emergencia
- Saltarte la revisión semanal e intentar reconstruir el mes de memoria el día 30
- Ver una categoría excedida como un fracaso en lugar de mover dinero y ajustar el mes siguiente
- Imprimir con “Ajustar a la página” y acabar con casillas demasiado pequeñas para escribir
FAQ
¿Me conviene una hoja de cálculo o un presupuesto imprimible?
El que de verdad vayas a abrir cada semana. La hoja de cálculo suma y hace gráficos por ti; el papel hace visible cada compra. Mucha gente usa un registro impreso durante la semana y una hoja de cálculo para los totales del mes.
¿Las plantillas funcionan sin Excel?
Sí. Son archivos .xlsx estándar con fórmulas y sin macros, así que se abren en la mayoría de las apps de hojas de cálculo, incluidas las gratuitas. Para cambiar la moneda, selecciona las celdas de dinero y cambia el formato de número; las fórmulas siguen funcionando.
¿Y si mis ingresos cambian cada mes?
Arma el plan con tu mes más bajo habitual. Cuando llegue un mes mejor, decide adónde va lo extra, por ejemplo al fondo de emergencia o a una línea de gastos irregulares, antes de gastar nada.
¿Se suben mis datos del presupuesto a algún sitio?
Las plantillas son archivos que descargas y guardas en tu propio dispositivo. Las herramientas de PDF e imagen mencionadas aquí funcionan en tu navegador, así que tus tickets y extractos nunca salen de tu computadora.